보험 리모델링 전략 : 매달 나가는 보험료 30% 줄이기

보험

The Axis — 자산전략 시리즈 보험 리모델링 전략:매달 나가는 보험료 30% 줄이기 쌓여온 보험 포트폴리오의 구조적 비효율을 해체하고, 실질 보장 수익률을 극대화하는 자산 최적화 전략 THE AXIS | 자산관리 · 보험전략 | 2025 매달 통장에서 조용히 빠져나가는 보험료. 대부분의 가계는 그 금액이 얼마인지, 어디에 쓰이는지조차 정확히 파악하지 못한 채 수십 년을 지낸다. 한국인의 평균 보험 … 더 읽기
법인 전환의 갈림길 : 개인사업자에서 법인으로

Convert Corporation

개인사업자에서 법인으로: 세금 폭탄을 피하고 자산 증식 속도를 높이는 전환 시점 세금 전략 · 법인 설계 개인사업자에서 법인으로:세금 폭탄을 피하고자산 증식 속도를 높이는전환 시점 법인세율과 소득 분산 효과를 중심으로 — 언제, 어떻게, 왜 전환해야 하는가에 대한 20년 현장 분석 📊 에디터K theaxis.kr · 자산전략 시리즈 최대 27%p 세율 차이(개인 vs 법인) 연 5천만원 전환 검토 … 더 읽기

자산 배분의 정석 : 올웨더 포트폴리오 2026

all-weather-portfolio

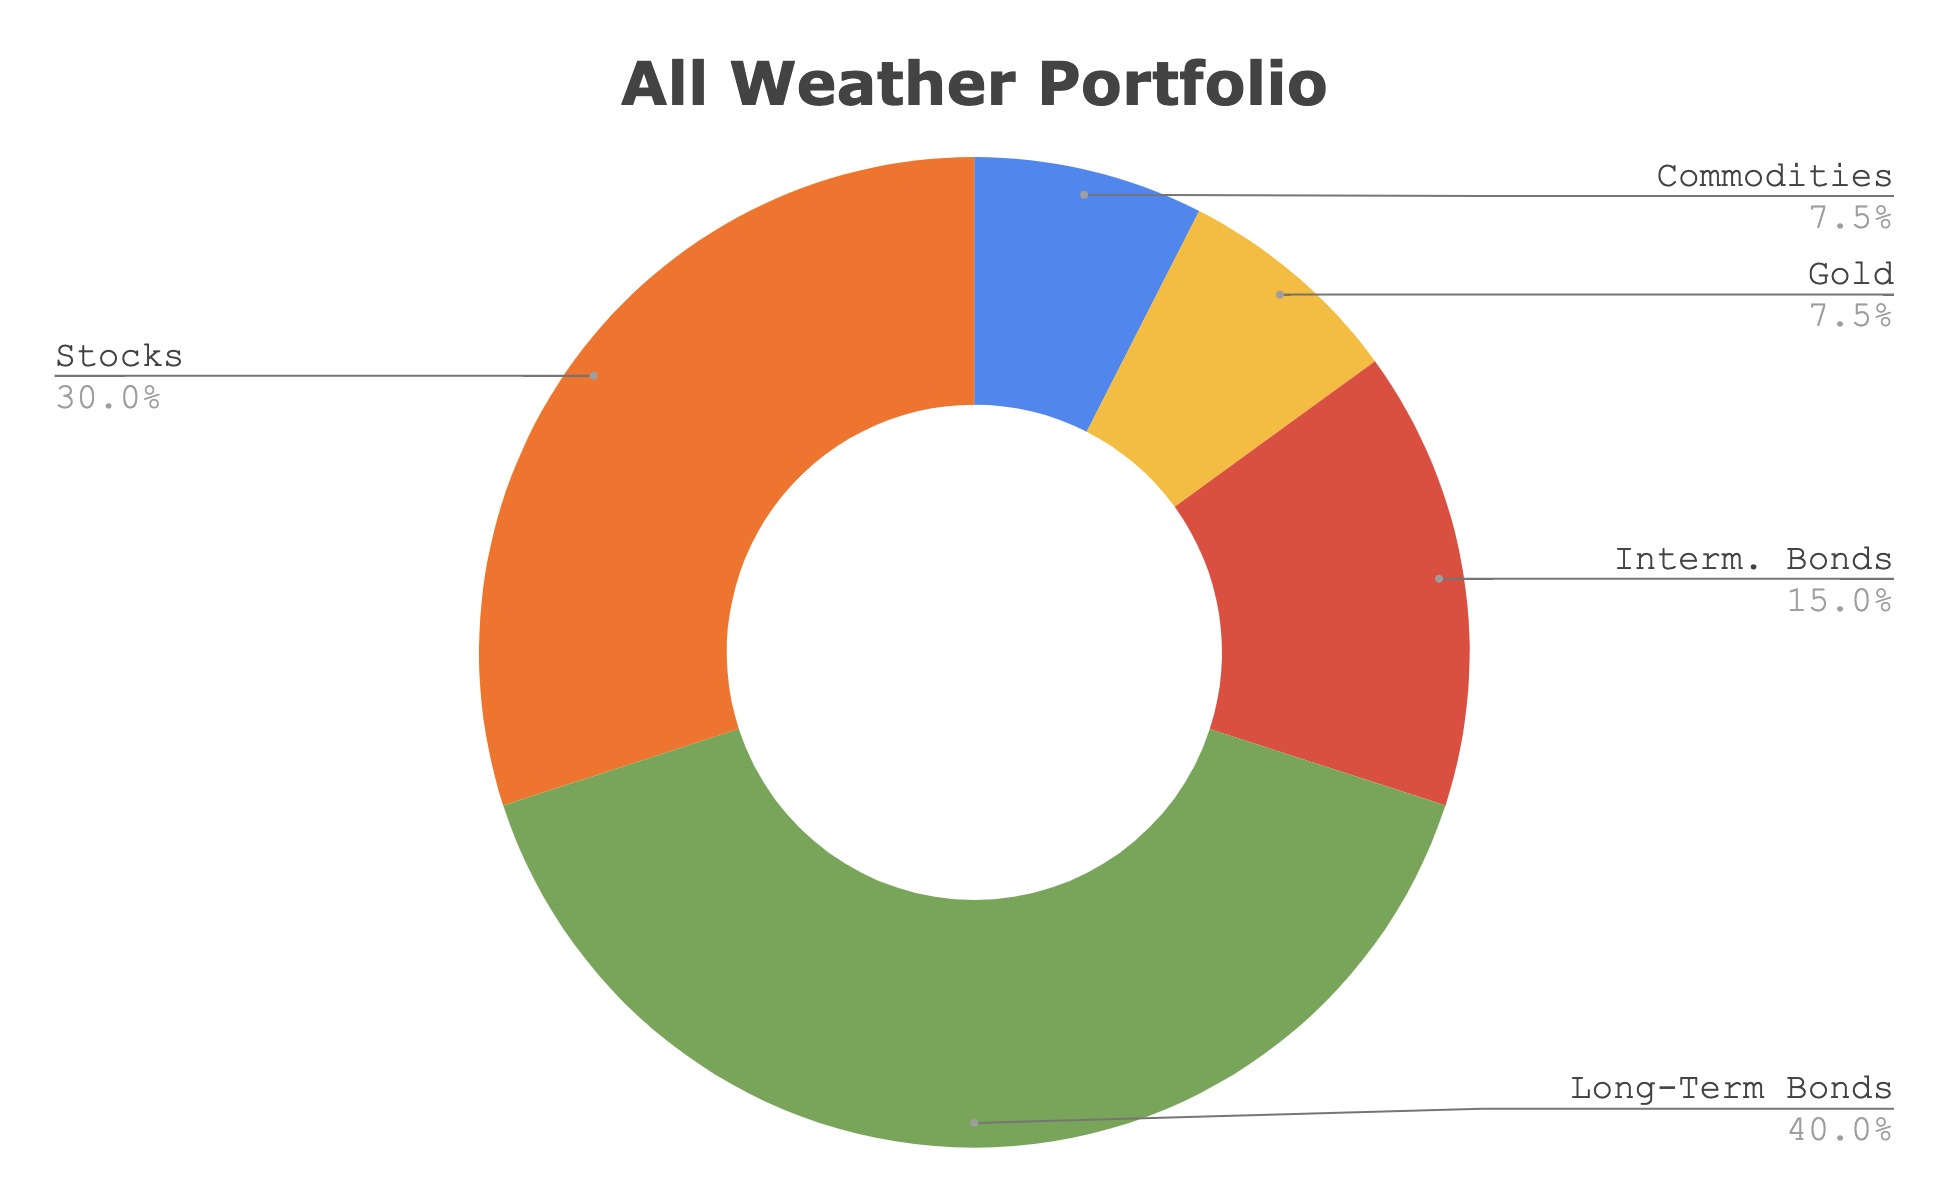
올웨더 포트폴리오 2026: 어떤 경제 위기에도 내 자산을 지키는 리밸런싱 전략 🌱☀️🍂❄️ 자산 배분의 정석 · 포트폴리오 전략 시리즈 올웨더 포트폴리오 2026어떤 경제 위기에도내 자산을 지키는 리밸런싱 전략 30년 CAGR 7.43% · 최대 낙폭 -20.58% · 그리고 2022년의 진짜 교훈 2026년 최신 데이터 기준 · 자산배분 전략 시리즈 · 추정 독서 시간 15분 2008년 금융위기. … 더 읽기

연금 계좌의 마법 : 연봉 1억 직장인의 연말정산 치트

irp

연봉 1억 직장인의 연말정산 치트키: IRP와 연금저축을 활용한 세액공제 극대화 연금 계좌의 마법 · 절세 설계 시리즈 연봉 1억 직장인의연말정산 치트키IRP·연금저축 세액공제 극대화 900만 원 납입으로 118만 8천 원 환급 — 그리고 노후까지 챙기는 구조 설계 2025년 세법 기준 · 노후 자산 설계 시리즈 · 추정 독서 시간 13분 연봉 1억 원. 대한민국 상위 4% … 더 읽기

상속세와 증여세의 기술: 자산가들의 0원 상속 전략

상속세

자산가들의 0원 상속 전략: 합법적 증여로 자산 손실을 막는 골든타임 자산 이전 전략 · 세무 인사이트 자산가들의 0원 상속 전략합법적 증여로 자산 손실을 막는 골든타임 증여세 면제 한도와 구간별 세율 최적화로 3세대 자산을 지키는 법 2025 · 자산 승계 전략 시리즈 · 추정 독서 시간 12분 부모가 평생 일군 10억 원짜리 아파트를 자녀에게 넘길 때, … 더 읽기

부채도 자산이다 : 고금리 시대의 영리한 대출 운용법

debt

부채도 자산이다: 고금리 시대의 영리한 대출 운용법 The Axis · 부채 전략 시리즈 부채도 자산이다 고금리 시대의 영리한 대출 운용법: DSR 규제 속에서도추가 현금흐름을 만드는 법 대출을 ‘빚’으로만 보는 순간, 당신은 이미 게임에서 지고 있다. 규제가 촘촘해진 지금이야말로 대출 구조를 다시 설계할 적기다. 이 글은 DSR 40% 장벽 안에서도 현금흐름을 창출하는 전략을 가르친다. DSR 규제 … 더 읽기

세금은 비용이다: 절세가 수익률을 10% 높이는 가장 확실한 방법인 이유

tax

세금은 비용이다: 절세가 수익률을 10% 높이는 가장 확실한 방법인 이유 The Axis · 자산 전략 시리즈 세금은 비용이다절세가 수익률을10% 높이는 가장확실한 방법인 이유 수석 경제 분석가 · 20년 시장 경력 38.5% 금융소득 종합과세 최고 구간실효 세율 (지방세 포함) 당신의 투자 수익이세금으로 사라지는 비율.절세 전략 없이는 수익률 논의가 무의미하다. 소득세·양도세·증여세 구조 완전 해부 세후 수익률이 전부다: … 더 읽기

나쁜 대출 vs 좋은 대출: 레버리지를 활용해 자산을 증식하는 기술

대출

나쁜 대출 vs 좋은 대출: 레버리지를 활용해 자산을 증식하는 기술 THE AXIS · 자산 전략 시리즈 나쁜 대출 vs 좋은 대출레버리지를 활용해 자산을 증식하는 기술 대출은 당신을 파멸시키는 덫인가, 아니면 부를 배가시키는 도구인가. 이 질문에 정확히 답할 수 있는 사람만이 진정한 자산 증식의 게임에 참여할 자격을 갖는다. 수석 경제 분석가 · 20년 시장 경력 대출의 … 더 읽기

경제적 자유(FIRE족)를 위한 4% 룰의 법칙과 현실적인 적용 방법

경제적 자유

경제적 자유(FIRE족)를 위한 4% 룰과 현실적 적용법 FIRE 운동 기원: 1998년 트리니티 연구 4% 룰 = 연간 지출액 × 25 = 필요 은퇴 자산 S&P 500 장기 실질 수익률 약 7% 한국 기대수명 83.6세 (2023 기준) 국민연금 수령 개시 나이 63세 (2033년 65세) FIRE 운동 기원: 1998년 트리니티 연구 4% 룰 = 연간 지출액 × … 더 읽기